Mutuelle santé jeune : payer moins sans laisser l’hospitalisation de côté
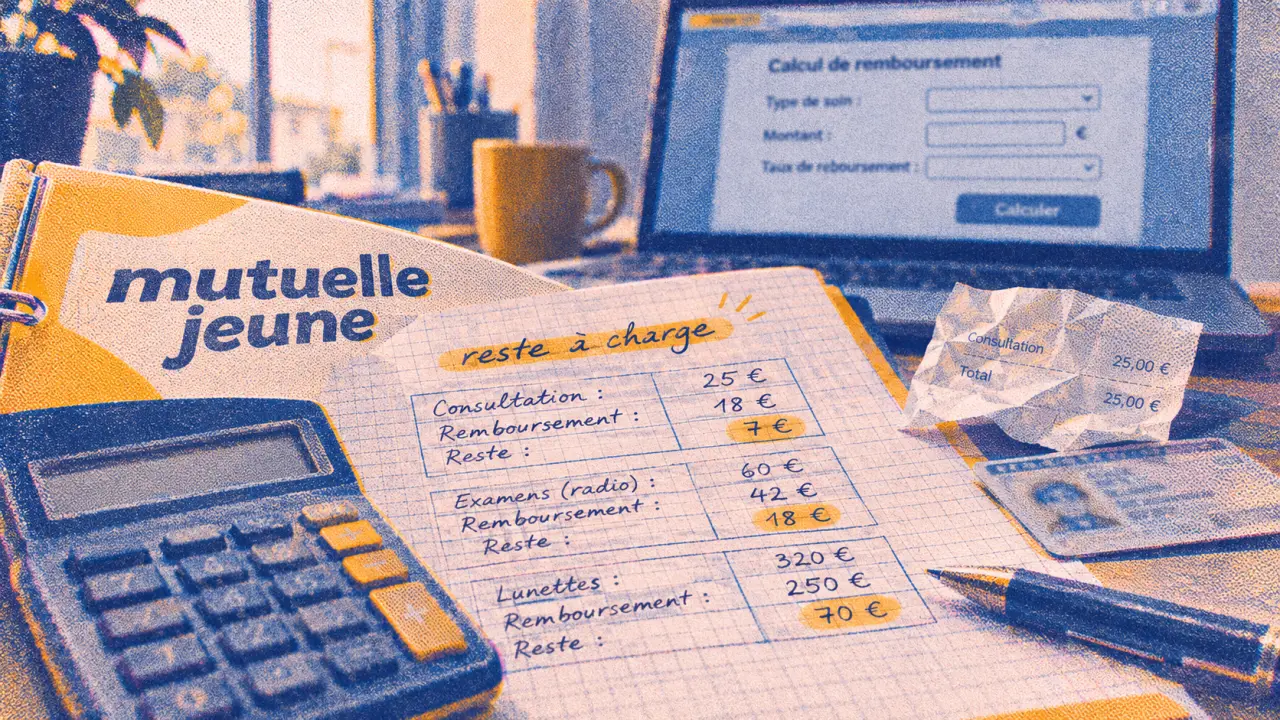
Une mutuelle santé jeune se choisit d’abord selon votre situation : couverture des parents, contrat d’entreprise, complémentaire individuelle ou aide liée aux ressources. Pour limiter la cotisation, mieux vaut protéger les dépenses difficiles à absorber, notamment l’hospitalisation, puis renforcer les garanties correspondant à vos soins habituels. Le prix seul ne permet pas de savoir ce qu’il vous restera réellement à payer.
Vérifier votre couverture actuelle avant de payer un nouveau contrat
Une complémentaire santé individuelle n’est pas obligatoire du seul fait d’être étudiant ou jeune indépendant. Elle peut toutefois éviter qu’une consultation, des soins dentaires ou une hospitalisation pèsent lourd sur votre budget. Avant toute souscription, vérifiez si vous bénéficiez déjà d’une protection.
Calculer un reste à charge santé
Estimez la part qui pourrait rester à votre charge après les remboursements indiqués.
Étudiant : comparer la couverture familiale et le contrat individuel
Si vous êtes couvert par la mutuelle de vos parents, demandez jusqu’à quel âge et sous quelles conditions vous pouvez rester ayant droit. Comparez le coût supplémentaire de votre maintien avec celui d’une couverture individuelle, mais aussi les garanties. Un contrat familial généreux n’est pas nécessairement plus coûteux pour vous ; inversement, certaines garanties peuvent être éloignées de vos besoins.
Salarié, alternant ou indépendant : partir de votre statut
Pour un salarié du secteur privé, la complémentaire d’entreprise constitue généralement le premier choix à examiner. L’employeur finance au moins 50 % de la cotisation obligatoire. Des dispenses existent sous conditions : être jeune ou déjà assuré ailleurs ne suffit pas automatiquement. Les apprentis et alternants salariés doivent également vérifier leur situation auprès de leur employeur.
Un indépendant doit organiser sa couverture sans cette participation patronale. En recherche d’emploi, examinez vos droits éventuels au maintien de votre ancienne couverture collective avant de souscrire. À chaque changement de statut, vérifiez les dates de fin et de début des contrats pour éviter une interruption ou un doublon inutile.
Comprendre ce que la mutuelle rembourse vraiment
Les remboursements interviennent généralement en deux temps : l’Assurance maladie règle sa part, puis la complémentaire intervient selon le contrat. Le ticket modérateur correspond à la part du tarif de référence non remboursée par l’Assurance maladie. Il ne faut pas le confondre avec l’ensemble du reste à charge, qui peut aussi inclure des dépassements d’honoraires ou des dépenses non couvertes.
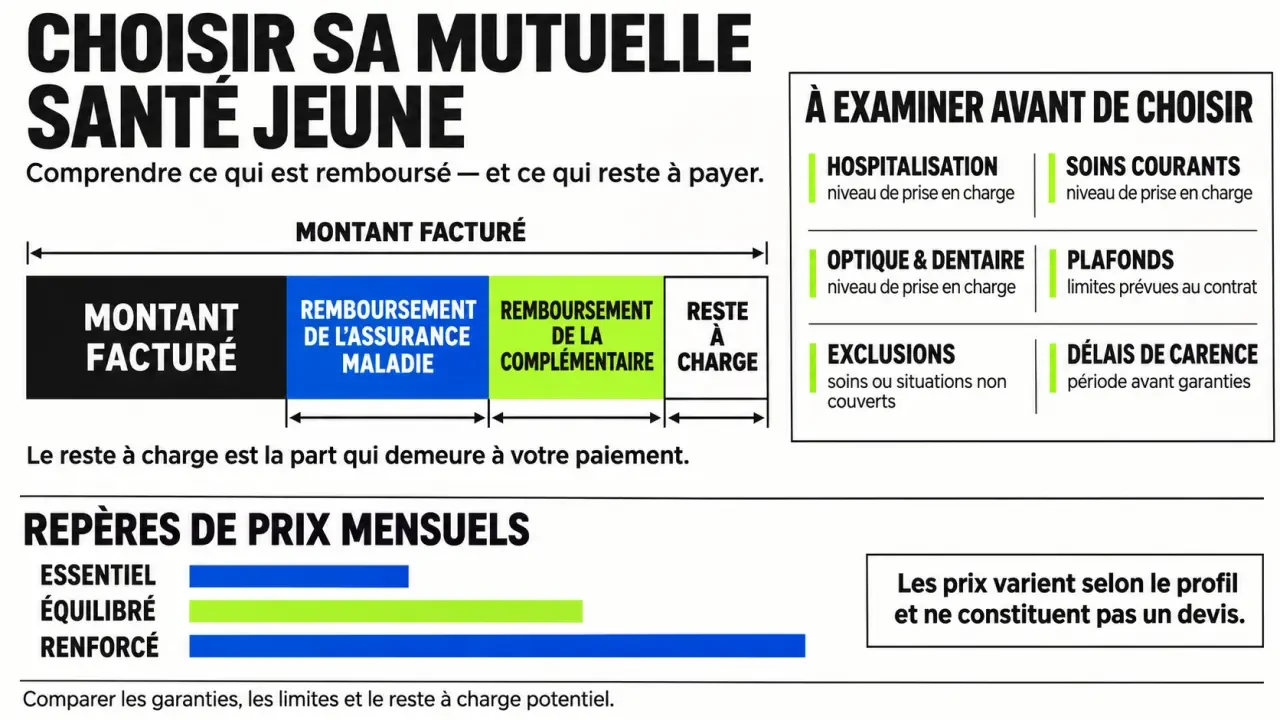
Un remboursement exprimé à 100 % de la base de remboursement ne signifie donc pas nécessairement que toute la facture sera remboursée. Il faut vérifier si le pourcentage inclut la part de l’Assurance maladie, ce qui est généralement le cas. Certaines participations restent par ailleurs à votre charge dans le cadre d’un contrat responsable.
Le tiers payant répond à une autre question : devez-vous avancer l’argent ? Il permet de ne pas avancer certaines sommes prises en charge, selon les professionnels et les garanties. Absence d’avance de frais et remboursement intégral ne sont pas synonymes.
Pensez à votre protection comme à une maille : ce n’est pas seulement son épaisseur qui compte, mais l’endroit où elle laisse passer les dépenses. Une formule riche en petits forfaits peut rester peu protectrice face aux honoraires d’un chirurgien. Pour repérer ces ouvertures, confrontez chaque contrat à deux situations : vos soins habituels et une hospitalisation imprévue. Cette double lecture est plus utile qu’une longue liste de prestations.
Renforcer les bons postes plutôt que multiplier les options
Listez vos soins réguliers et ceux déjà prévus : lunettes, suivi psychologique, consultations de spécialistes, soins dentaires. Distinguez ensuite les dépenses que vous pouvez absorber de celles qui déséquilibreraient votre budget. Même si vous consultez rarement, l’hospitalisation mérite une lecture attentive.
| Poste | Points à comparer | Vigilance |
|---|---|---|
| Hospitalisation | Honoraires, forfait hospitalier, chambre particulière | Limites journalières, durée de prise en charge et carence |
| Soins courants | Généraliste, spécialistes, analyses et pharmacie | Dépassements d’honoraires et médicaments exclus |
| Optique et dentaire | Forfaits, équipements éligibles, prothèses | Plafonds et fréquence de renouvellement |
| Psychologie et prévention | Séances, professionnels admis, prestations précises | Nombre de séances et enveloppe annuelle |
Le 100 % Santé permet une prise en charge intégrale d’équipements éligibles en optique, dentaire et audiologie, sous les conditions du dispositif et avec une couverture adaptée. Cela ne signifie pas que toutes les lunettes ou toutes les prothèses sont sans reste à charge : demandez un devis distinguant les solutions proposées.
Pour la psychologie, Macif rappelle que Mon soutien psy prévoit jusqu’à 12 séances à 50 €, auprès d’un psychologue partenaire, sans dépassement d’honoraires. La prise en charge peut être intégrale avec l’Assurance maladie et une complémentaire responsable, dans les conditions du dispositif. Ne confondez pas ce parcours avec un forfait de consultations hors dispositif.
Les options doivent répondre à un usage réel. Matmut cite par exemple jusqu’à 300 €/an pour une activité physique prescrite dans le cadre d’une affection longue durée et jusqu’à 30 € par jour pour un lit accompagnant avec Confort Hospi. Ce sont des garanties propres à l’offre concernée, pas des standards. Même vigilance pour les médecines douces, la contraception, les médicaments de confort ou la téléconsultation.
Comparer les tarifs sans prendre un prix d’appel pour un devis
Le tarif d’une mutuelle jeune varie notamment selon l’âge, le lieu de résidence, les garanties et les options. Matmut annonce généralement 19 € à 50 € par mois. Ce repère commercial ne garantit pas le prix de votre contrat personnel.
Dans son étude des offres moyennes de partenaires assureurs pour les 18 à 25 ans en 2026, Mutuelle.fr indique les montants suivants :
| Niveau de garanties | Prix mensuel moyen |
|---|---|
| Minimales | 33,73 € |
| Intermédiaires | 51,18 € |
| Maximales | 62,86 € |
Ces moyennes et la fourchette Matmut reposent sur des périmètres différents : elles ne constituent pas un classement à garanties équivalentes. Pour comparer utilement, demandez des devis avec le même profil, la même date d’effet et des besoins identiques.
Raisonnez ensuite en coût annuel : cotisations et reste à charge prévisible. Un forfait supplémentaire n’est intéressant que si son remboursement probable justifie le surcoût, sans négliger la protection contre une dépense imprévue.
Vérifier les aides, puis sécuriser la souscription
Si vos ressources sont modestes, examinez la Complémentaire santé solidaire avant une offre individuelle classique. Elle couvre de nombreux soins et peut être gratuite ou demander une participation selon les ressources et la composition du foyer. La participation indiquée pour les moins de 25 ans est au maximum de 8 €/mois.
Pour un étudiant ou un jeune de moins de 25 ans, les règles de demande dépendent notamment de sa situation familiale. Vivre seul ne suffit pas à déterminer les droits : vérifiez les conditions auprès de l’Assurance maladie.
Avant de signer, demandez le tableau complet des garanties et les conditions contractuelles, puis contrôlez :
- les plafonds annuels et les limites par séance ou par jour ;
- les exclusions et les éventuels délais de carence ;
- la date effective de couverture et les modalités de résiliation ;
- le tiers payant et les démarches de remboursement.
Pour départager deux offres, demandez une estimation écrite sur un soin concret, idéalement à partir d’un devis médical. Vous choisirez ainsi une couverture sur ce qu’elle rembourse réellement, plutôt que sur son seul prix affiché.

- Téléassistance senior : le tarif mensuel ne dit pas tout du reste à charge - 22 novembre 2026
- Bilan de médication gratuit en pharmacie : cinq molécules ne suffisent pas à garantir la prise en charge - 21 novembre 2026
- Assurance santé aide-soignante : vérifier ses droits à la CSS avant de choisir sa mutuelle - 20 novembre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 Mutuelle Accord Senior : garanties, tarifs et avis pour choisir sans payer trop cher
 Fauteuil releveur remboursé : prescription, LPPR et accord préalable avant l’achat
 Chaussures orthopédiques sur mesure : moulage, prix et remboursement, ce qu’il faut vérifier
 Transport accompagné senior : le VSL n’est pas la seule solution