Lunettes de soleil et mutuelle : le remboursement dépend de la prescription et du contrat
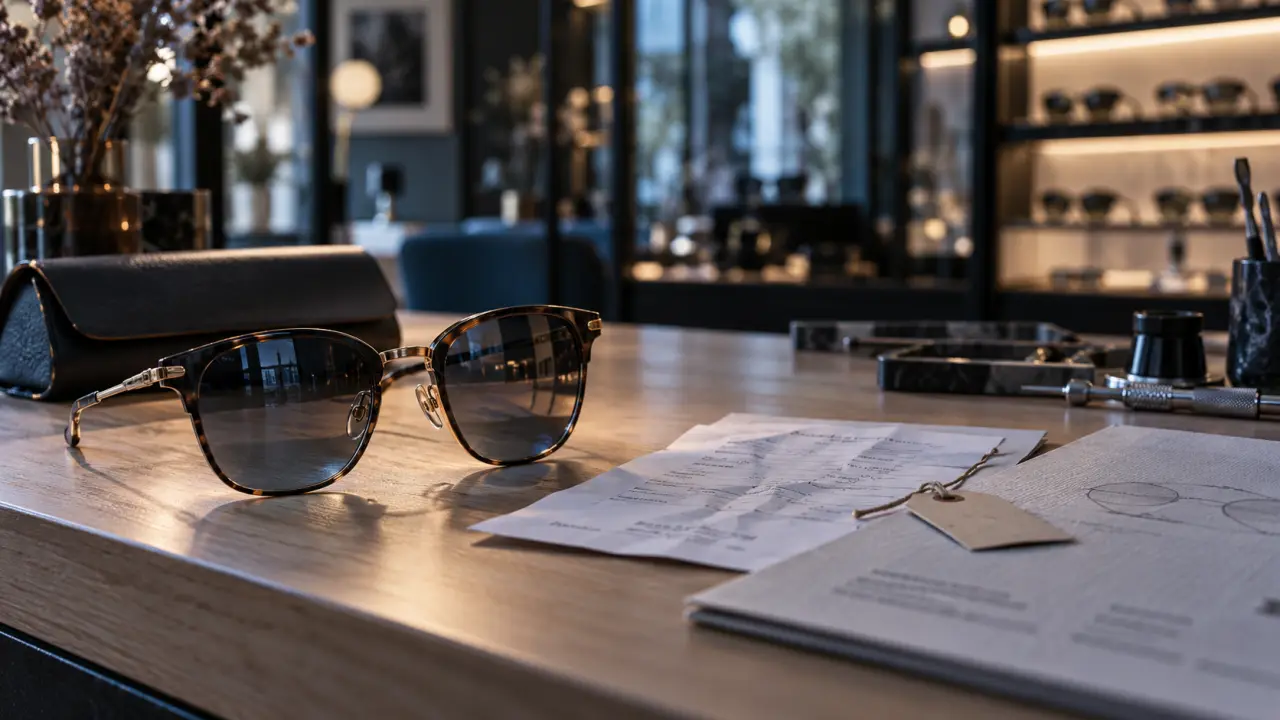
Une mutuelle peut rembourser des lunettes de soleil, mais seulement dans certaines situations. La distinction se fait entre une paire sans correction, généralement considérée comme un équipement de confort, et des verres solaires correcteurs prescrits pour répondre à un besoin visuel ou médical. Avant l’achat, vérifiez donc l’ordonnance, le devis de l’opticien et le forfait optique prévu par votre contrat.
Sans correction ou sur ordonnance : ce qui change réellement
Les lunettes de soleil sans correction, même lorsqu’elles filtrent efficacement les UV, ne sont en principe pas prises en charge par l’Assurance Maladie. Elles sont assimilées à un équipement de confort. Leur intérêt préventif existe, mais il ne suffit pas à déclencher un remboursement. Une mutuelle ne les couvre habituellement pas non plus, sauf si une garantie particulière le prévoit explicitement.
Remboursement de deux paires de lunettes : règles officielles | Découvrez les conditions de prise en charge simultanée de deux équipements optiques et les règles du dispositif 100 % Santé.
Les lunettes de soleil correctrices associent une correction de la myopie, de l’hypermétropie ou de l’astigmatisme à des verres teintés. Elles peuvent entrer dans le parcours de remboursement lorsqu’elles sont prescrites et que la teinte répond à une indication justifiée. La seule présence d’une correction ne garantit toutefois pas la prise en charge de la version solaire. Le motif médical de la teinte doit également être pris en compte.
| Type d’équipement | Situation habituelle | Prise en charge possible |
|---|---|---|
| Lunettes solaires sans correction | Protection et confort | Généralement non remboursées |
| Verres correcteurs teintés prescrits | Correction visuelle et nécessité médicale | Possible selon l’ordonnance et le contrat |
| Équipement du panier 100 % Santé | Classe A et conditions applicables | Selon les règles du dispositif, pas pour tout équipement solaire |
| Perte, vol ou casse | Remplacement anticipé | Seulement si une garantie spécifique le prévoit |
Les situations médicales qui peuvent justifier des verres solaires
L’ordonnance médicale est le document central. Elle établit la correction nécessaire et, lorsque la situation le justifie, l’intérêt de verres teintés à visée médicale. Les lunettes solaires deviennent alors un équipement lié à la santé visuelle, et non un simple accessoire de saison.
Photophobie et pathologies oculaires
La photophobie correspond à une sensibilité anormale ou très marquée à la lumière. Elle peut être associée à une maladie oculaire. Parmi les situations citées figurent la rétinopathie, la cataracte, la kératite, l’iritis ou une conjonctivite intense. Une forte myopie accompagnée de photophobie peut également conduire à la prescription de verres solaires correcteurs. Seul un professionnel de santé peut apprécier la nécessité de la teinte et la formaliser sur l’ordonnance.
Bien distinguer la teinte, la correction et la protection
Un verre foncé n’est pas automatiquement un verre médical. La catégorie de teinte, de 0 à 4, indique l’intensité de l’assombrissement, tandis que la filtration UV protège les yeux contre les rayonnements. Les verres polarisés réduisent certains reflets gênants, par exemple sur l’eau ou la route. Les verres photochromiques s’assombrissent selon la luminosité. Ces options peuvent être utiles, mais elles ne sont pas systématiquement remboursées. Leur éventuel surcoût dépend de la prescription et des garanties souscrites.
Pour lire correctement un devis, considérez la paire comme un équipement composé de plusieurs éléments : la correction, la teinte médicale, les traitements du verre, la monture et les options esthétiques ne bénéficient pas forcément du même niveau de remboursement. Une garantie peut couvrir une partie des verres correcteurs sans prendre en charge la polarisation, une monture haut de gamme ou une seconde paire. Demander un détail ligne par ligne permet de connaître précisément le montant restant à payer.
Assurance Maladie, mutuelle et 100 % Santé : comprendre le calcul
La Sécurité sociale intervient sur une base réglementée très faible, même lorsqu’un équipement est éligible. Le remboursement cité correspond à 60 % des tarifs conventionnés, dont les montants restent éloignés du prix réel des lunettes. La mutuelle peut donc compléter cette prise en charge pour les lunettes de soleil correctrices, selon les garanties du contrat.
Forfait en euros ou pourcentage : ne pas les confondre
Le tableau de garanties peut annoncer un remboursement en pourcentage de la base de remboursement ou un forfait optique en euros. Un pourcentage élevé peut sembler avantageux, mais il s’applique parfois à une base très basse. Un forfait en euros est généralement plus lisible : il fixe le montant maximal mobilisable pour la monture et les verres, selon les règles prévues par le contrat.
À titre indicatif, certains contrats d’entrée de gamme affichent des forfaits optiques de 50 à 150 €, ceux de milieu de gamme de 150 à 300 €, tandis que les garanties haut de gamme peuvent atteindre 400 € ou davantage. Certains forfaits dépassent même 500 €. Ces montants ne signifient pas qu’une paire solaire sera entièrement remboursée. Il faut vérifier que l’équipement prescrit entre dans la garantie et connaître le plafond applicable.
Le dispositif 100 % Santé concerne des équipements de classe A répondant à des conditions précises. Il ne rend pas toute paire de lunettes teintées accessible sans reste à charge. Les options, les verres solaires hors panier et les montures choisies en dehors de cette classe peuvent entraîner un supplément. La Complémentaire santé solidaire obéit également à ses propres conditions de prise en charge.
La démarche la plus sûre avant l’achat chez l’opticien
Demandez une estimation avant de commander. L’opticien peut établir un devis détaillant la monture, les verres, les traitements et le montant prévisionnel pris en charge. Ce document permet d’évaluer le reste à charge avant la fabrication de la paire.
- Consultez un ophtalmologiste ou le professionnel habilité à établir la prescription adaptée à votre situation.
- Demandez une ordonnance explicite pour les verres correcteurs teintés lorsque la teinte est médicalement nécessaire.
- Présentez l’ordonnance, votre carte Vitale et votre carte de mutuelle à l’opticien.
- Faites établir un devis distinguant clairement les éléments remboursables et les options.
- Transmettez ce devis à votre complémentaire si une estimation écrite ou une validation est possible avant l’achat.
- Vérifiez les modalités de tiers payant pour limiter l’avance de frais.
Le tiers payant peut permettre à l’opticien de recevoir directement une partie des remboursements, lorsque le contrat et le professionnel le permettent. En l’absence de ce dispositif, conservez la facture acquittée, l’ordonnance et, si nécessaire, la feuille de soins. La télétransmission simplifie souvent la procédure, mais contrôlez tout de même le décompte reçu.
Comparer sa garantie optique sans se tromper de critère
Pour choisir ou comparer une mutuelle, ne vous limitez pas au montant global affiché. Examinez les conditions qui encadrent le forfait : distinction entre monture et verres, plafond annuel ou par équipement, limitation des options, réseau de soins partenaire et fréquence de renouvellement. Les adultes bénéficient généralement d’un renouvellement tous les deux ans, tandis que le renouvellement indiqué pour les moins de 16 ans est annuel, sous réserve des règles et des situations particulières applicables.
- Vérifiez si les verres teintés prescrits sont explicitement inclus.
- Identifiez le plafond applicable aux verres complexes ou aux traitements spécifiques.
- Comparez le prix négocié dans un réseau de soins avec celui d’un opticien librement choisi.
- Demandez si une surcomplémentaire santé réduirait réellement votre reste à charge.
- Contrôlez l’existence d’une garantie casse, perte ou vol avant de compter sur un remplacement.
Enfin, ne présentez pas une paire de confort comme un équipement prescrit. Une fausse déclaration ou une facture inexacte peut avoir des conséquences sérieuses pour l’assuré comme pour le professionnel. Une paire adaptée à vos besoins, une ordonnance justifiée et un devis vérifié restent la démarche la plus sûre pour protéger vos yeux sans mauvaise surprise financière.

Partager cet article
Articles qui pourraient vous intéresser :
 Versement santé : éviter la double mutuelle quand le contrat est court ou très partiel
 Résilier sa mutuelle sans erreur : le bon motif, le bon délai et les pièces à joindre
 Après une chirurgie : SSR, EHPAD temporaire ou retour accompagné, quelle solution choisir ?
 Prescription de bas de contention : 12 mois, 4 paires et les mentions qui évitent un refus