Assurance infirmier à domicile : la RCP protège les soins, pas toute la tournée
Exercer au domicile des patients expose l’infirmier libéral à des risques qui dépassent l’acte de soin : déplacement entre deux visites, matériel transporté, chute dans un logement, erreur administrative ou interruption forcée d’activité. Une assurance infirmier à domicile cohérente commence par la responsabilité civile professionnelle, mais elle doit aussi couvrir les réalités de la tournée.
La responsabilité civile professionnelle, le socle indispensable
La responsabilité civile professionnelle, souvent appelée RCP, protège l’infirmier lorsque sa responsabilité est mise en cause après un dommage causé à un patient dans le cadre de ses soins. Pour les professionnels de santé exerçant à titre libéral, cette assurance est obligatoire. Elle intervient notamment lorsqu’une erreur, une omission, un retard ou un incident lors d’un acte de soin entraîne un préjudice corporel, matériel ou immatériel.
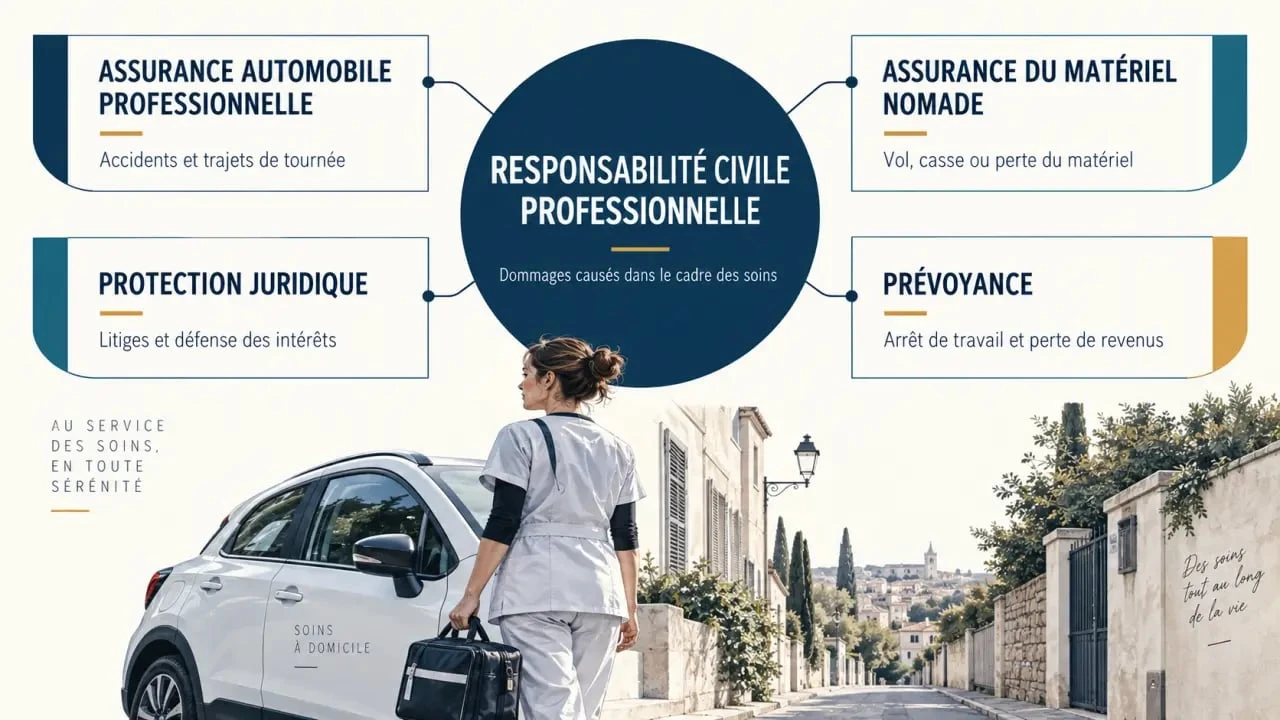
Ce que la RCP peut couvrir lors d’une visite à domicile
Une mise en cause peut concerner une injection réalisée dans de mauvaises conditions, une complication liée à un acte, une mauvaise transmission d’information, une erreur dans l’application d’une prescription ou encore une atteinte involontaire aux biens du patient. Dans les limites prévues au contrat, la garantie prend alors en charge l’indemnisation des dommages et les frais de défense lorsque l’assureur accepte de la mobiliser.
Le travail à domicile ajoute une difficulté concrète : l’infirmier intervient dans un environnement qu’il ne maîtrise pas totalement. Escalier encombré, éclairage insuffisant, animal domestique, logement exigu ou présence de proches peuvent compliquer la prise en charge. Il faut donc vérifier que le contrat correspond aux actes déclarés et au mode d’exercice réel : soins courants, pansements complexes, perfusions, suivi de patients dépendants ou activité au sein d’un cabinet avec tournées.
Les exclusions à lire avant de signer
La RCP ne couvre pas tous les risques. Les actes réalisés en dehors du champ de compétence, une activité non déclarée, une faute intentionnelle ou le non-respect délibéré des règles professionnelles peuvent être exclus. Les plafonds d’indemnisation, les franchises et l’étendue territoriale demandent aussi une lecture attentive. Une formule adaptée doit couvrir les actes effectivement pratiqués, et pas seulement l’intitulé général de la profession.
Les risques de tournée que la RCP ne règle pas
Une tournée enchaîne les déplacements, les stationnements, les manipulations de matériel et les interventions dans des domiciles différents. C’est dans ces situations que les garanties complémentaires prennent leur intérêt. Elles ne remplacent pas la RCP : elles répondent à des sinistres d’une autre nature.
Inscription à l’Ordre : justificatif d’assurance RCP | Consultez la référence officielle sur l’obligation de fournir une attestation d’assurance responsabilité civile professionnelle pour les infirmiers libéraux ou en exercice mixte.
| Situation | Garantie à examiner | Point de vigilance |
|---|---|---|
| Accident entre deux patients | Assurance auto avec usage professionnel | Déclarer les trajets de tournée et le transport de matériel |
| Vol de sac professionnel dans le véhicule | Garantie vol du matériel professionnel | Vérifier les conditions de stationnement et d’effraction |
| Ordinateur ou téléphone endommagé | Assurance matériel ou multirisque professionnelle | Contrôler les plafonds par objet et la vétusté appliquée |
| Litige avec un fournisseur ou un bailleur | Protection juridique | Consulter les domaines réellement pris en charge |
| Arrêt de travail prolongé | Prévoyance professionnelle | Comparer le délai de franchise et le niveau d’indemnisation |
L’assurance automobile appelle une attention particulière. Un contrat souscrit pour un usage privé ne correspond pas toujours à des déplacements professionnels répétés. La déclaration de l’usage professionnel et du kilométrage prévisionnel évite de découvrir trop tard une restriction de garantie. Si le véhicule sert aussi à transporter une mallette de soins, des dispositifs médicaux ou des dossiers, il faut demander comment ces biens sont assurés.
Construire une protection adaptée à son organisation de soins
Le bon niveau de couverture dépend moins d’une formule standard que de l’organisation quotidienne. Un infirmier qui se déplace dans une zone rurale, réalise de longues distances et travaille seul n’est pas exposé de la même manière qu’un professionnel exerçant principalement en ville, au sein d’un cabinet de groupe. Avant de comparer les devis, mieux vaut dresser une liste précise de ses pratiques.
Déclarer exactement son activité
Les garanties doivent correspondre aux actes accomplis, aux éventuelles spécialisations et aux activités annexes. Une évolution de pratique, l’acquisition de matériel coûteux, l’embauche d’un remplaçant ou l’intégration dans une structure d’exercice doivent être signalées à l’assureur. Une déclaration imprécise n’est pas un simple détail administratif : elle peut compliquer l’indemnisation si un sinistre concerne une activité absente du contrat.
Ne pas sous-estimer la perte de revenus
En exercice libéral, un accident ou une maladie peut interrompre immédiatement les tournées alors que les charges continuent : véhicule, logiciel, local, cotisations, emprunt ou abonnement téléphonique. La prévoyance sert à compenser une partie de cette perte de revenus selon les modalités choisies. Il faut comparer le délai avant le versement des indemnités, la durée de couverture, les exclusions liées aux pathologies et le montant nécessaire pour maintenir l’activité et la vie personnelle.
La tournée forme une boucle logistique : départ, soins, transmissions, appels, ravitaillement en consommables, puis retour au cabinet ou au domicile. Un incident au début de ce cycle peut désorganiser la suite des visites. Assurer uniquement l’acte de soin revient donc à protéger une étape, pas l’ensemble de l’activité. Le véhicule de remplacement, la sauvegarde des données du téléphone professionnel et la continuité des rendez-vous permettent d’identifier les garanties réellement utiles.
Comparer les contrats sans se focaliser sur le seul prix
Une cotisation basse peut sembler attractive, mais elle ne suffit pas à juger la qualité de la protection. Pour choisir une assurance infirmier à domicile, il faut comparer des garanties équivalentes, avec des plafonds et des options comparables. La lecture des conditions générales reste aussi importante que celle du tarif affiché.
- Les activités garanties : elles doivent correspondre aux soins et services effectivement réalisés.
- Les plafonds et franchises : ils déterminent la part maximale prise en charge et le reste éventuel à payer.
- La défense et les recours : il faut vérifier l’accompagnement prévu en cas de réclamation ou de procédure.
- Le matériel nomade : téléphone, ordinateur, lecteurs, mallette et équipement de soin peuvent nécessiter une couverture dédiée.
- Les délais d’indemnisation : ils sont décisifs pour l’auto, la prévoyance et l’assistance.
- Les obligations déclaratives : elles concernent notamment le changement de véhicule, le déménagement du cabinet, l’évolution des actes ou une nouvelle collaboration.
Demander plusieurs propositions permet surtout de poser les bonnes questions. L’assureur ou le courtier doit pouvoir expliquer clairement ce qui est couvert, ce qui ne l’est pas et dans quelles circonstances une franchise s’applique. Conserver les contrats, les factures de matériel, les déclarations d’activité et les coordonnées utiles dans un espace accessible facilite ensuite les démarches en cas de sinistre.
Réagir correctement après un incident chez un patient ou sur la route
Lorsqu’un événement survient, la priorité reste la sécurité du patient et, si nécessaire, l’alerte des secours. Il faut ensuite noter les faits avec précision : date, heure, lieu, personnes présentes, soins effectués, consignes reçues et mesures prises. Cette traçabilité ne remplace pas le dossier de soins ; elle aide à restituer la situation de manière factuelle.
La déclaration à l’assureur doit être effectuée dans le délai prévu au contrat. Il est prudent de transmettre des informations exactes, sans reconnaître une responsabilité avant d’avoir obtenu l’avis de l’assureur ou un conseil juridique. En cas d’accident de la route, de vol ou de dégradation, les justificatifs disponibles, comme le constat, les photographies, le dépôt de plainte ou les factures, peuvent être demandés. Une couverture bien choisie prend toute sa valeur lorsqu’elle s’accompagne de réflexes simples, rapides et documentés.

- Assurance infirmier à domicile : la RCP protège les soins, pas toute la tournée - 22 septembre 2026
- Bip pour personne âgée : l’erreur de portée qui le rend inutile à la maison - 20 septembre 2026
- Maintien à domicile : comment choisir le matériel médical adapté pour sécuriser votre quotidien ? - 15 septembre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 Canne à 3 pieds : stabilité, critères de choix et bénéfices pour votre mobilité
 Douche, toilettes, douleur, autonomie : le matériel médical en pharmacie qui répond aux besoins du domicile
 Mallette infirmière libérale : bien choisir son équipement pour une tournée efficace
 Location fauteuil roulant : ordonnance, livraison 24h et réglages à vérifier