Même profil, devis opposés : pourquoi un comparatif de mutuelle santé affiche-t-il de tels écarts ?
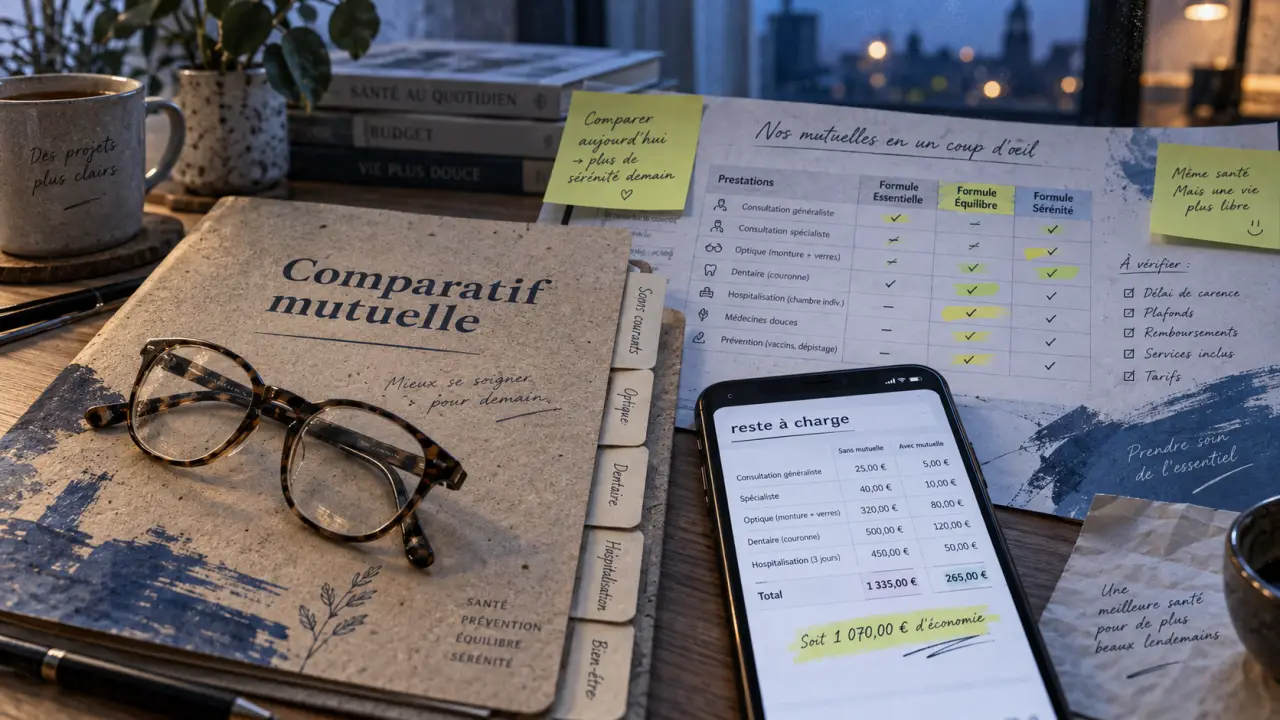
Deux personnes du même âge, dans la même ville et avec des besoins de santé similaires peuvent recevoir des devis de mutuelle qui varient du simple au double. Ce n’est pas nécessairement une erreur. Chaque comparateur applique sa propre méthode de simulation, sélectionne un panel d’assureurs différent et calcule les notes selon ses propres critères. Comprendre ces mécanismes permet de lire un comparatif de mutuelle santé avec recul et de repérer les chiffres qui comptent vraiment avant de choisir un contrat.
Comment fonctionne réellement un comparateur de mutuelles
Un comparateur ne se contente pas d’afficher une liste d’offres. Il lance une simulation à partir d’un profil que vous renseignez ou qui vous est proposé par défaut. Ce profil prend généralement en compte l’âge, la composition familiale, la ville de résidence et, parfois, le niveau de besoin en santé courante, en optique, en dentaire ou en hospitalisation. Le tarif affiché dépend de cette combinaison, et non d’un prix catalogue identique pour tous les assurés.
Le rôle du profil dans le tarif affiché
Le prix d’une mutuelle n’existe pas dans l’absolu. Il dépend de la personne qui la demande et du lieu où elle réside. Certains comparateurs relèvent leurs tarifs auprès de plusieurs villes et sur différents profils types. Cette méthode permet de comparer les offres sur une base homogène, au lieu de rapprocher des tarifs obtenus dans des situations différentes.
Un seul changement peut modifier le résultat : l’âge, le département ou le nombre d’enfants à charge suffit parfois à faire évoluer le classement. Une offre très bien positionnée pour une personne seule peut donc perdre son intérêt pour une famille ou pour un assuré qui consulte régulièrement des spécialistes. Il est préférable de relancer la simulation dès que votre situation change, plutôt que de vous fier à un devis obtenu plusieurs mois ou années auparavant.
Le calcul des notes et du rapport coût/prestation
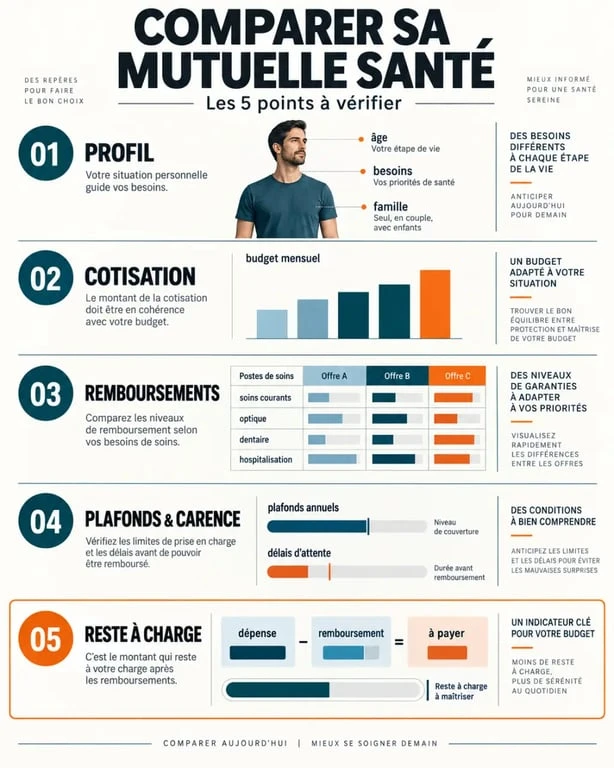
Derrière chaque note se trouve un calcul qui met en regard la cotisation annuelle et le niveau de remboursement attendu sur les postes de soins les plus fréquents. Une mutuelle peu chère, mais peu généreuse en optique ou en dentaire, n’obtiendra pas forcément une bonne note sur le rapport coût/prestation. Son prix peut sembler attractif, mais le reste à charge risque de rester élevé.
À l’inverse, une offre plus coûteuse peut être plus intéressante si elle réduit fortement la somme à payer sur des dépenses importantes, comme l’hospitalisation ou les prothèses auditives. Pour interpréter un classement, regardez donc la cotisation, les niveaux de remboursement et les postes pris en compte. Le prix seul ne suffit pas.
Quels critères comparer poste par poste
Une comparaison utile ne s’arrête pas à une note globale. Elle doit descendre au niveau de chaque poste de dépense, car les besoins diffèrent fortement d’un assuré à l’autre. Une garantie élevée sur un soin que vous utilisez peu ne compensera pas un remboursement insuffisant sur votre principal besoin.
Optique, dentaire et hospitalisation : les postes qui pèsent le plus
Ces trois postes peuvent entraîner un reste à charge élevé lorsque la garantie est mal choisie. Une paire de lunettes à verres complexes, une couronne dentaire ou un séjour hospitalier avec dépassements d’honoraires peuvent représenter plusieurs centaines, voire plusieurs milliers d’euros non couverts par la Sécurité sociale seule.
Vérifiez le niveau de remboursement en euros ou en pourcentage de la base de remboursement. Lisez aussi les plafonds, la fréquence de renouvellement et les éventuelles limites prévues par le contrat. Comparez ensuite ces garanties avec votre historique de soins réel, plutôt qu’avec une moyenne théorique qui ne correspond pas forcément à votre situation.
Santé courante, pharmacie et audition : les postes qu’on sous-estime
Ces dépenses paraissent parfois secondaires jusqu’à ce qu’elles deviennent régulières. Les consultations chez un spécialiste, l’achat fréquent de médicaments ou un appareillage auditif peuvent représenter un budget conséquent, notamment pour les profils de 45 à 65 ans davantage exposés à certains besoins.
Des mutuelles proposent des garanties modulables et des options de renforcement en audition ou en pharmacie. Cette souplesse permet d’ajuster la couverture sans payer davantage pour des postes peu utilisés. Pour faire le bon choix, estimez la fréquence de vos dépenses et vérifiez le remboursement réellement prévu, plutôt que de vous fier au niveau général de la formule.
Délais de carence et exclusions à ne pas manquer
Le délai de carence est souvent oublié dans les comparatifs grand public. Il désigne la période qui suit la souscription pendant laquelle certaines garanties ne s’appliquent pas encore. Sa durée peut aller de quelques semaines à plusieurs mois selon le poste concerné, notamment pour l’hospitalisation ou certains soins dentaires importants.
Examinez aussi les exclusions prévues dans les conditions générales. Elles peuvent concerner certains territoires ou certaines situations professionnelles et limiter la prise en charge dans des cas précis. Une formule bien classée ne sera pas adaptée si ses conditions d’application ne correspondent pas à votre situation.
Pourquoi l’impartialité du comparateur change tout
Tous les comparateurs ne reposent pas sur le même modèle. Un outil rémunéré par les assureurs qu’il présente peut avoir intérêt à mettre certaines offres en avant. Cela ne signifie pas automatiquement que le classement est faux, mais cette relation commerciale doit être clairement indiquée pour vous permettre d’évaluer la portée du résultat.
Un comparateur qui revendique une déontologie stricte et l’absence de rémunération par les assureurs référencés fonde sa méthode sur la comparaison du rapport coût/prestation, sans privilégier une offre pour des raisons commerciales. Dans tous les cas, vérifiez le fonctionnement du service avant de considérer son classement comme une recommandation neutre.
La transparence se repère aussi dans la présentation des résultats. Un comparateur sérieux explique le calcul des notes, précise le périmètre des offres retenues et détaille les critères utilisés. Cette information permet de distinguer un outil d’aide à la décision d’une vitrine commerciale qui se limite à afficher un bouton « voir le détail ».
Une autre limite concerne les contrats absents du panel. Aucun comparateur ne couvre l’intégralité du marché des mutuelles et des courtiers grossistes. Certaines offres sont distribuées uniquement par des réseaux spécifiques, des mutuelles professionnelles ou des accords d’entreprise qui ne sont pas ouverts au grand public. Avant de considérer un classement comme représentatif du marché, vérifiez le nombre d’assureurs partenaires couverts. L’offre la plus adaptée à votre profil peut ne pas apparaître dans les résultats.
Adapter la comparaison à son profil réel
Un comparatif générique fournit une première orientation, mais il correspond rarement parfaitement à une situation personnelle. La composition du foyer, les habitudes de soins et les besoins prévisibles doivent guider la sélection finale.
Célibataire, couple, famille : des besoins qui divergent
Une personne seule sans enfant recherchera souvent une cotisation modérée et une couverture correcte en santé courante. Une famille avec enfants pourra avoir besoin de garanties renforcées en optique et en orthodontie. Les attentes ne sont donc pas les mêmes, même lorsque les membres du foyer résident dans la même ville.
Certaines mutuelles appliquent une réduction pour les couples ou les familles nombreuses. Cet avantage n’apparaît pas toujours dans les classements de premier niveau. Demandez-le lors de la simulation et comparez le montant global de la cotisation, plutôt que le tarif affiché pour un seul assuré.
Indépendants et cas spécifiques : une vigilance supplémentaire
Les travailleurs indépendants, les familles recomposées et les personnes suivies pour une pathologie chronique sortent souvent du cadre des profils standards proposés par défaut. Un classement général peut alors donner une indication, mais il ne permet pas toujours d’évaluer précisément la prise en charge attendue.
Dans ces situations, demandez un devis personnalisé qui tient compte de votre parcours de soins. Vous pourrez ensuite comparer manuellement plusieurs offres modulables, au lieu de retenir automatiquement un contrat préconfiguré. Cette étape aide aussi à éviter une couverture trop faible ou, à l’inverse, une sur-assurance coûteuse.
Passer du comparatif à la décision
Après avoir identifié vos postes prioritaires et vérifié la méthode du comparateur, il faut confronter le résultat à une offre réellement souscriptible.
Demander plusieurs devis gratuits permet de vérifier que le tarif simulé correspond bien à votre dossier. Certains prix affichés en ligne restent indicatifs avant la validation définitive des informations. Profitez de cette étape pour poser des questions sur le tiers payant, le réseau de soins partenaire et les modalités de résiliation infra-annuelle.
Après un an d’engagement, cette résiliation permet de changer de complémentaire santé sans attendre l’échéance annuelle du contrat. Vous pouvez ainsi réévaluer votre couverture si votre situation évolue ou si le rapport coût/prestation ne correspond plus à vos attentes. Le bon choix repose donc sur une comparaison personnalisée, la lecture des garanties et la vérification des conditions contractuelles.

- Parkinson à domicile : une organisation évolutive pour préserver les repères et les proches - 14 septembre 2026
- Même profil, devis opposés : pourquoi un comparatif de mutuelle santé affiche-t-il de tels écarts ? - 13 septembre 2026
- Mutuelle FIV-DO à l’étranger : elle complète le remboursement après l’accord S2 - 11 septembre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 APA, APL, ASH ou ASPA : quelle aide réduit vraiment le reste à charge en maison de retraite ?
 Location d’un appareil de cryothérapie pour le genou : remboursement réel, mutuelle et frais à prévoir
 Mutuelle après démission : la portabilité gratuite ne joue qu’avec des droits chômage
 Mutuelle FIV-DO à l’étranger : elle complète le remboursement après l’accord S2