Résilier sa mutuelle sans erreur : le bon motif, le bon délai et les pièces à joindre
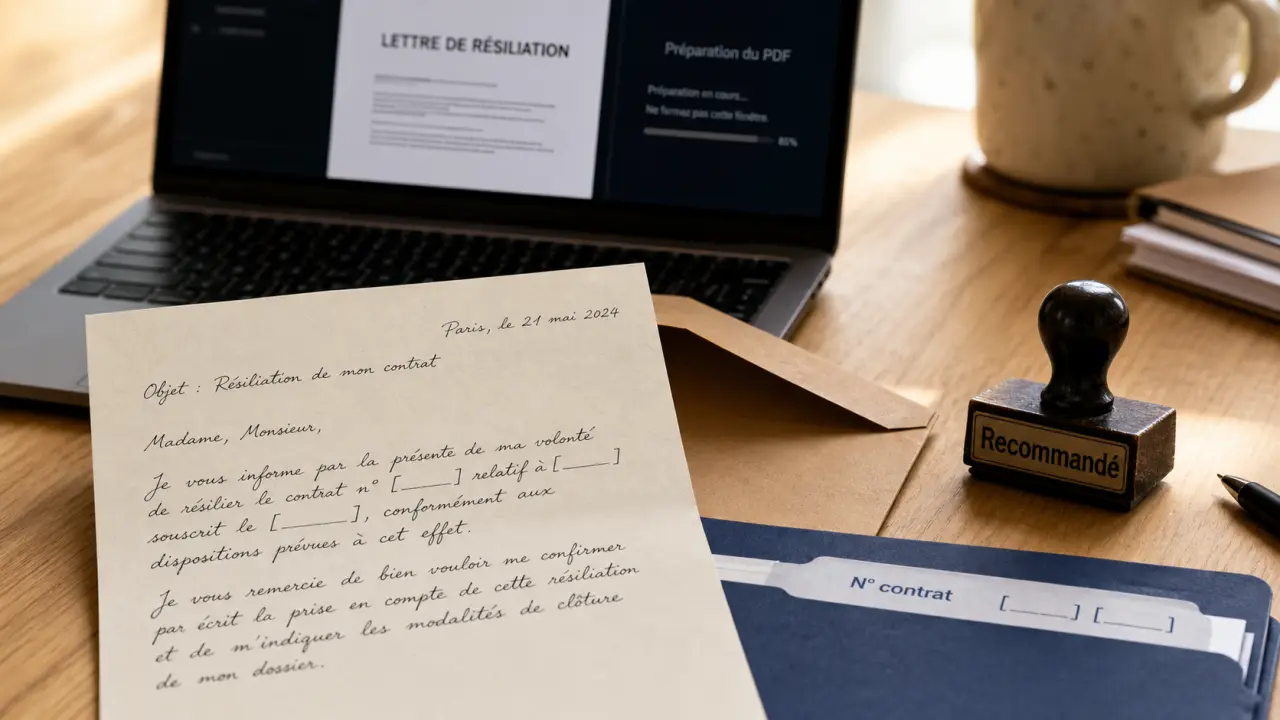
Pour résilier une mutuelle santé sans perdre de temps, il faut une lettre claire, un motif précis et, selon le cas, le justificatif adapté. Le modèle ci-dessous est gratuit, prêt à copier, puis à enregistrer en PDF avant envoi à votre organisme complémentaire.
Modèle gratuit de lettre de résiliation de mutuelle à copier en PDF
Ce modèle convient à la plupart des résiliations de complémentaire santé : résiliation après 12 mois, échéance annuelle, adhésion à une mutuelle d’entreprise obligatoire, changement de situation ou autre motif prévu au contrat. Remplacez simplement les champs entre crochets par vos informations.
Tout savoir sur la résiliation de votre mutuelle santé | Découvrez les règles officielles pour résilier votre contrat de complémentaire santé à tout moment après un an d’engagement.
[Nom et prénom] [Adresse complète] [Téléphone / e-mail]
[Nom de la mutuelle ou de l’assureur] [Adresse du service résiliation]
Objet : Demande de résiliation de mon contrat de mutuelle santé
Madame, Monsieur,
Je vous informe par la présente de ma volonté de résilier mon contrat de mutuelle santé n° [numéro de contrat ou n° d’adhérent], souscrit auprès de votre organisme.
Cette demande intervient pour le motif suivant : [résiliation après 12 mois de contrat / résiliation à échéance / adhésion à une mutuelle d’entreprise obligatoire / changement de situation / adhésion à la Complémentaire Santé Solidaire / hausse tarifaire / autre motif prévu au contrat].
Je vous remercie de bien vouloir prendre en compte cette résiliation dans les délais prévus par la réglementation applicable et par les conditions de mon contrat. Le cas échéant, vous trouverez en pièce jointe le justificatif correspondant à ma situation.
Je vous demande également de m’adresser une confirmation écrite précisant la date effective de résiliation, ainsi que le remboursement de tout trop-perçu de cotisations après cette date.
Veuillez agréer, Madame, Monsieur, l’expression de mes salutations distinguées.
[Lieu], le [date]
[Signature]
Pour obtenir un PDF gratuit, copiez cette lettre dans un traitement de texte, complétez les champs, puis utilisez la fonction Exporter ou Enregistrer sous au format PDF. Conservez aussi une version modifiable : elle sera utile si l’assureur demande une correction, un justificatif complémentaire ou une précision sur le motif.
Choisir le bon motif avant d’envoyer votre lettre
Le motif n’est pas un simple détail administratif. Il détermine le délai applicable, les pièces à joindre et parfois la date de prise d’effet. Une lettre trop vague peut entraîner un échange inutile avec la mutuelle, voire retarder la résiliation.
Résiliation après 12 mois de contrat
Depuis la résiliation infra-annuelle, un contrat de complémentaire santé peut être résilié à tout moment après 12 mois d’engagement. Dans ce cas, vous n’avez généralement pas à justifier votre décision : il suffit d’indiquer que vous demandez la résiliation de votre mutuelle après la première année de contrat. Les références L113-15-2 du Code des assurances et L221-10 du Code de la mutualité sont souvent associées à ce droit de résiliation selon la nature de l’organisme.
La prise d’effet intervient en principe après un délai d’un mois à compter de la réception de la demande par l’organisme. C’est pourquoi la date de réception, prouvée par l’accusé de réception, est importante. Sans cette preuve, il devient plus difficile de faire valoir la bonne date de fin de contrat.
Résiliation à échéance et loi Châtel
Si vous résiliez à l’échéance annuelle, vérifiez la date anniversaire du contrat et le préavis prévu. La loi Châtel, issue de la loi n° 2005-67 du 28 janvier 2005, encadre l’information de l’assuré sur la reconduction tacite. Si l’avis d’échéance arrive tardivement ou n’est pas transmis dans les conditions prévues, vous pouvez disposer d’une marge supplémentaire pour demander la résiliation.
Dans votre lettre, mentionnez simplement que vous demandez la non-reconduction du contrat à sa prochaine échéance. Si vous invoquez la loi Châtel, joignez une copie de l’avis d’échéance reçu tardivement ou tout élément permettant de justifier votre demande. Le dossier doit rester lisible et cohérent du premier coup.
Résiliation pour situation personnelle ou couverture obligatoire
Certains événements peuvent permettre une résiliation anticipée : déménagement, mariage, divorce, changement de régime social, départ à l’étranger, adhésion à une mutuelle d’entreprise obligatoire ou accès à la Complémentaire Santé Solidaire. Dans ces cas, la lettre doit être plus précise, car l’assureur doit comprendre le lien entre l’événement et votre demande.
Le cas le plus fréquent reste l’embauche avec affiliation obligatoire à la mutuelle collective de l’employeur. Indiquez alors que vous devez adhérer à une couverture santé obligatoire et joignez l’attestation fournie par l’entreprise ou par l’organisme gestionnaire. Cela évite une demande incomplète et accélère l’examen du courrier.
Délais, date d’effet et envoi : ce qui sécurise vraiment la résiliation
Une lettre bien rédigée ne suffit pas toujours. Il faut aussi pouvoir prouver qu’elle a été envoyée et reçue. L’envoi en recommandé avec accusé de réception reste la méthode la plus sécurisante, car il fixe une date certaine. Certains organismes acceptent aussi la résiliation depuis l’espace client ou par formulaire en ligne, mais il est prudent de conserver une trace horodatée.
Pensez votre courrier comme un fusible administratif : son rôle est d’éviter qu’un incident se propage. Si une information manque, si le motif est mal libellé ou si le justificatif n’est pas joint, toute la chaîne se bloque, avec un prélèvement maintenu, une relance, puis parfois une couverture qui se chevauche avec une autre mutuelle. Une bonne lettre isole le problème dès le départ. Elle contient l’identité exacte du souscripteur, le numéro de contrat, le motif, la demande de confirmation écrite et la demande de remboursement du trop-perçu. Ce sont ces éléments qui coupent court aux ambiguïtés.
| Situation | Délai ou moment d’envoi | Justificatif utile |
|---|---|---|
| Après 12 mois de contrat | À tout moment après la première année | Aucun motif détaillé généralement requis |
| À échéance annuelle | Selon le préavis prévu au contrat | Avis d’échéance si nécessaire |
| Mutuelle d’entreprise obligatoire | Dès l’affiliation obligatoire connue | Attestation employeur ou certificat d’adhésion |
| Complémentaire Santé Solidaire | Lors de l’ouverture des droits | Attestation CSS |
| Changement de situation | Rapidement après l’événement | Document prouvant le changement |
Après réception, demandez toujours une confirmation écrite mentionnant la date effective de fin du contrat. Si des cotisations ont été prélevées pour une période postérieure à la résiliation, vous pouvez demander le remboursement du trop-perçu. Cette vérification est utile même lorsque tout semble réglé : elle évite les mauvaises surprises sur un prélèvement qui continue alors que le contrat est terminé.
Les justificatifs à joindre selon votre cas
Le justificatif sert à prouver que votre demande correspond bien au motif invoqué. Il n’est pas toujours obligatoire, notamment après 12 mois de contrat, mais il devient essentiel dès que vous demandez une résiliation anticipée ou liée à une situation particulière.
Mutuelle obligatoire, CSS, déménagement : les pièces les plus courantes
Pour une mutuelle d’entreprise obligatoire, joignez une attestation de l’employeur ou un certificat d’affiliation indiquant le caractère obligatoire de la couverture. Pour une adhésion à la Complémentaire Santé Solidaire, ajoutez l’attestation d’ouverture de droits. En cas de déménagement ou de départ à l’étranger, un justificatif de domicile, un bail, une attestation d’hébergement ou un document administratif peut être demandé.
Pour un mariage, un divorce, une naissance ou un changement de régime social, l’acte correspondant ou l’attestation de l’organisme concerné permet de clarifier la demande. L’objectif n’est pas de transmettre plus de documents que nécessaire, mais de fournir une preuve lisible et directement liée au motif. Une pièce simple et nette vaut mieux qu’un dossier trop chargé.
Hausse tarifaire et conditions contractuelles
Une augmentation de cotisation peut parfois justifier une demande de résiliation, mais uniquement dans les conditions prévues par le contrat. Toutes les hausses ne donnent pas automatiquement droit à une rupture immédiate, notamment lorsqu’elles résultent d’une évolution réglementaire ou d’une modification prévue des garanties.
Avant d’envoyer votre lettre, relisez les conditions générales : elles précisent souvent le délai pour contester la hausse et la procédure à respecter. Joignez l’avis de modification tarifaire ou l’appel de cotisation faisant apparaître l’augmentation. Sans cette pièce, votre demande peut manquer de base claire.
Éviter les erreurs qui retardent une résiliation de mutuelle
Les refus ou retards viennent souvent de détails simples : mauvais numéro de contrat, absence de signature, motif imprécis, justificatif oublié ou courrier envoyé à la mauvaise adresse. Vérifiez l’adresse du service résiliation sur votre espace client, votre échéancier ou les conditions générales.
- Indiquez le n° de contrat ou le n° d’adhérent, pas seulement votre nom.
- Précisez le motif exact, surtout en cas de résiliation avant un an.
- Joignez les pièces justificatives en copie, jamais les originaux.
- Demandez une confirmation écrite de résiliation.
- Conservez la lettre, le PDF, la preuve d’envoi et l’accusé de réception.
Dernier point : évitez de résilier sans avoir anticipé votre prochaine couverture santé. Si vous changez de mutuelle, coordonnez les dates pour ne pas créer de période sans remboursement complémentaire, notamment si vous avez des soins prévus, un traitement régulier ou des dépenses dentaires, optiques ou hospitalières à venir. Une transition bien calée protège votre budget et limite les démarches de régularisation.

- Parkinson à domicile : une organisation évolutive pour préserver les repères et les proches - 14 septembre 2026
- Même profil, devis opposés : pourquoi un comparatif de mutuelle santé affiche-t-il de tels écarts ? - 13 septembre 2026
- Mutuelle FIV-DO à l’étranger : elle complète le remboursement après l’accord S2 - 11 septembre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 Résilier sa mutuelle sans attendre l’échéance : 12 mois, justificatifs et pièges à éviter
 Versement santé : éviter la double mutuelle quand le contrat est court ou très partiel
 Vol, casse, panne : quelles garanties protègent vraiment une assurance matériel médical ?
 Carsat Nord-Est à Nancy : adresse, téléphone, accès et services utiles