Trop-perçu de mutuelle : vérifier la demande, rembourser ou contester
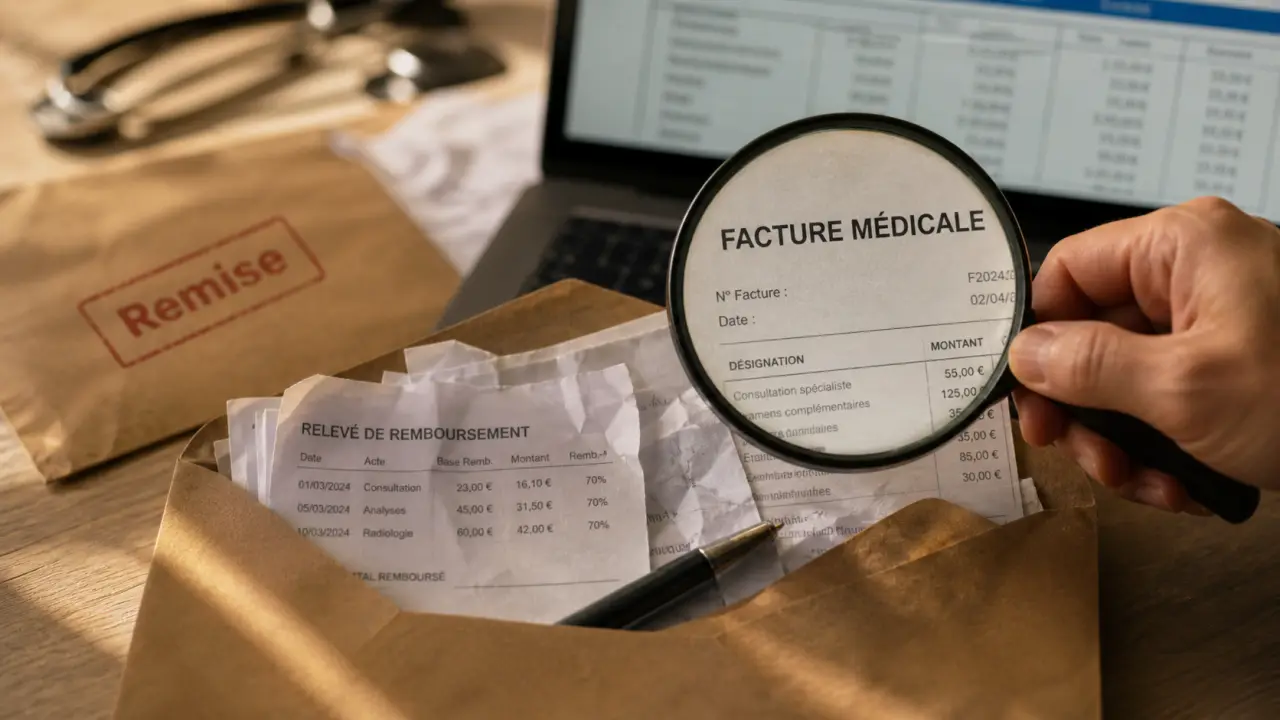
Recevoir une demande de remboursement pour un trop-perçu de mutuelle surprend souvent, surtout quand l’erreur ne vient pas de vous. Pourtant, une somme versée à tort peut être réclamée par votre complémentaire santé si elle est justifiée et non prescrite. Avant de payer, il faut donc comprendre l’origine de l’indu, vérifier les montants et choisir la bonne réponse, remboursement, échéancier ou contestation.
Ce que recouvre vraiment un trop-perçu de mutuelle
Un trop-perçu de mutuelle correspond à une somme que votre complémentaire santé vous a remboursée alors qu’elle n’aurait pas dû, ou à un montant trop élevé. On parle aussi de remboursement indu ou d’indu. Le cas le plus simple est celui d’un soin pris en charge deux fois, mais l’erreur peut aussi venir d’un mauvais contrat appliqué, d’une télétransmission incorrecte ou d’une garantie utilisée après résiliation.
Remboursement d’une indemnisation versée à tort : vos droits | Cette ressource explique, avec références juridiques, dans quels cas l’assureur peut demander le remboursement d’une indemnisation indûment versée pendant 5 ans.
Il faut distinguer ce trop-perçu d’un indu réclamé par la CPAM ou la Sécurité sociale. La Sécurité sociale intervient sur la part obligatoire des soins, la mutuelle intervient sur la part complémentaire, ticket modérateur, dépassements d’honoraires selon contrat, forfaits optique, dentaire ou hospitalisation. Une même dépense de santé peut donc donner lieu à deux échanges distincts, un avec la CPAM, un autre avec votre mutuelle.
Pourquoi l’erreur de la mutuelle ne suffit pas toujours à vous dispenser de payer
Le réflexe naturel consiste à penser, si la mutuelle s’est trompée, il n’y a rien à rembourser. Juridiquement, ce n’est pas si simple. L’article 1302-1 du Code civil pose le principe selon lequel celui qui reçoit par erreur ou sciemment ce qui ne lui est pas dû doit le restituer. Autrement dit, même si vous êtes de bonne foi, une somme indûment versée peut être récupérée.
En revanche, cela ne signifie pas qu’il faut payer sans contrôle. La mutuelle doit pouvoir expliquer le motif de la demande, identifier les soins concernés, détailler le calcul et établir que la réclamation intervient dans les délais. Votre bonne foi ne supprime pas automatiquement la dette, mais elle justifie pleinement une demande d’explications claire et écrite.
Les situations qui déclenchent le plus souvent une demande de remboursement
Changement de mutuelle et chevauchement de contrats
Le changement de complémentaire santé est l’une des causes les plus fréquentes. Si l’ancienne mutuelle reste active dans les systèmes de télétransmission alors qu’une nouvelle mutuelle est déjà en place, un soin peut être remboursé deux fois. Le problème peut aussi venir d’une carte de tiers payant encore utilisée après résiliation, notamment en pharmacie, chez un opticien ou lors d’une hospitalisation.
Dans ce cas, la période à examiner est très concrète : le mois de résiliation, le mois de prise d’effet du nouveau contrat et les dates exactes des soins. Un remboursement reçu après la fin du contrat n’est pas toujours indu si le soin a été réalisé pendant la période de couverture. La date du soin compte souvent plus que la date du virement.
Portabilité, contrat collectif et garanties appliquées à tort
La portabilité de la mutuelle permet, sous conditions, de conserver temporairement la complémentaire santé de son entreprise après la rupture du contrat de travail. Mais si les conditions ne sont pas réunies ou si la portabilité est prolongée par erreur, les remboursements versés pendant cette période peuvent être réclamés. Les salariés et anciens salariés sont donc particulièrement concernés.
Un autre cas existe dans les contrats collectifs : une modification de statut, de situation familiale ou d’ayant droit peut ne pas être répercutée immédiatement. Un enfant majeur qui n’est plus couvert, un conjoint retiré du contrat ou une garantie optionnelle résiliée peuvent créer un décalage entre la réalité du contrat et les remboursements effectués.
Soins non couverts ou mauvais niveau de garantie
Une mutuelle peut aussi rembourser un acte non prévu par le contrat, appliquer par erreur une formule supérieure ou prendre en charge un dépassement d’honoraires au-delà du plafond. Les postes optique, dentaire et audiologie sont souvent sensibles, car les montants sont élevés et les règles de remboursement dépendent de plafonds, de délais de renouvellement et de réseaux de soins.
Le décalage entre le langage administratif et votre parcours de soins explique beaucoup d’incompréhensions. Pour vous, il s’agit d’une consultation, d’une paire de lunettes ou d’une couronne dentaire déjà payée. Pour la mutuelle, il s’agit d’une ligne de garantie, d’un plafond annuel, d’un code acte et d’une période de couverture. Reconstituer ce lien entre facture médicale et règle contractuelle permet souvent de repérer l’erreur : mauvais bénéficiaire, date mal lue, garantie expirée ou remboursement rattaché au mauvais contrat.
La demande est-elle légale et dans quel délai ?
Une mutuelle peut légalement réclamer un trop-perçu si la somme n’était pas due. Le principe relève de la répétition de l’indu, notamment prévu par le Code civil. Le point essentiel est donc moins de savoir qui a commis l’erreur que de déterminer si le versement avait une base contractuelle réelle.
Le délai de prescription généralement retenu pour une action en remboursement d’un indu est de 5 ans, en application de l’article 2224 du Code civil. Concrètement, si la mutuelle vous réclame une somme très ancienne, vérifiez la date du versement, la date des soins et la date de réception de la demande. Une réclamation tardive peut devenir contestable.
Attention toutefois : certains contrats ou organismes peuvent évoquer d’autres délais liés au droit des assurances ou au fonctionnement de la complémentaire santé, notamment l’article L.114-1 du Code des assurances qui prévoit un délai de 2 ans pour certaines actions dérivant d’un contrat d’assurance. Si la situation est ambiguë, demandez à la mutuelle de préciser le fondement juridique de sa demande et le calcul du délai appliqué.
| Situation | Réflexe à adopter |
|---|---|
| Montant récent, soin identifié, contrat non applicable | Rembourser ou demander un échéancier si la somme est élevée |
| Demande imprécise, sans décompte ni date de soin | Demander les justificatifs avant tout paiement |
| Remboursement lié à un changement de mutuelle | Comparer les relevés de l’ancienne et de la nouvelle mutuelle |
| Somme ancienne ou délai douteux | Vérifier la prescription et contester par écrit si nécessaire |
Les vérifications à faire avant de rembourser
Reconstituer la chronologie
Commencez par classer les éléments dans l’ordre : date du soin, date du remboursement CPAM, date du remboursement mutuelle, date de résiliation ou de changement de contrat, puis date de la demande de remboursement. Cette chronologie évite de confondre un virement tardif mais légitime avec un véritable trop-perçu.
Vérifiez ensuite les documents : décompte de remboursement, relevés bancaires, facture du professionnel de santé, tableau de garanties, attestation de droits, courrier de résiliation et carte de tiers payant utilisée. Si vous avez changé de complémentaire, comparez les remboursements de l’ancienne et de la nouvelle mutuelle pour repérer un éventuel doublon.
Demander un détail écrit du calcul
Si la demande est vague, ne vous contentez pas d’un appel téléphonique. Demandez un écrit mentionnant le bénéficiaire concerné, la date des soins, le montant initial remboursé, le montant réellement dû et la différence réclamée. Cette précision est indispensable si vous devez ensuite contester ou solliciter un médiateur.
Vous pouvez aussi demander si la somme correspond à un remboursement direct sur votre compte ou à un tiers payant payé à un professionnel de santé. Dans le second cas, la régularisation peut être plus complexe, car elle implique parfois un établissement de soins, une pharmacie ou un opticien.
Rembourser, négocier ou contester : la marche à suivre
Si la demande est claire, récente et justifiée, le remboursement est généralement la solution la plus simple. Lorsque le montant est important, demandez un échéancier de paiement. Les mutuelles acceptent souvent un règlement fractionné lorsque l’assuré explique sa situation et propose un calendrier réaliste.
Si vous contestez, faites-le par écrit, idéalement par courrier ou depuis votre espace client avec conservation d’une preuve d’envoi. Votre message doit rester factuel : indiquez le numéro d’adhérent, la référence du dossier, le montant contesté, les raisons de votre désaccord et les justificatifs joints. Évitez les arguments uniquement émotionnels, privilégiez les dates, les décomptes et les clauses du contrat.
- À joindre : relevés de remboursement, factures, relevés bancaires, attestation de droits, courrier de résiliation ou certificat de portabilité.
- À demander : le détail du calcul, le fondement juridique, la période concernée et la preuve du versement indu.
- À éviter : ignorer la demande, payer sans comprendre, ou continuer à utiliser une ancienne carte de tiers payant.
En cas de blocage persistant, vous pouvez saisir le service réclamation de la mutuelle, puis le médiateur compétent si la réponse ne vous satisfait pas. Selon le cas, il peut s’agir du Médiateur de l’Assurance ou du Médiateur de la consommation. Le délai maximal pour saisir le médiateur est d’un an après la première réclamation écrite. Cette étape est utile lorsque vous disposez d’éléments sérieux : prescription possible, doublon mal identifié, résiliation prise en compte trop tard ou absence de justificatifs.
Pour éviter un nouveau trop-perçu, mettez à jour votre carte Vitale lors d’un changement de situation, cessez d’utiliser l’ancienne carte de tiers payant dès la fin du contrat, signalez rapidement tout changement familial et conservez vos relevés de remboursement. Quelques minutes de vérification au moment d’un changement de mutuelle peuvent éviter des mois d’échanges administratifs.

- Parkinson à domicile : une organisation évolutive pour préserver les repères et les proches - 14 septembre 2026
- Même profil, devis opposés : pourquoi un comparatif de mutuelle santé affiche-t-il de tels écarts ? - 13 septembre 2026
- Mutuelle FIV-DO à l’étranger : elle complète le remboursement après l’accord S2 - 11 septembre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 Vol, casse, panne : quelles garanties protègent vraiment une assurance matériel médical ?
 APA, APL, ASH ou ASPA : quelle aide réduit vraiment le reste à charge en maison de retraite ?
 Carsat Nord-Est à Nancy : adresse, téléphone, accès et services utiles
 Mutuelle après démission : la portabilité gratuite ne joue qu’avec des droits chômage